福建用户提问:5G牌照发放,产业加快布局,通信设备企业的投资机会在哪里?
四川用户提问:行业集中度不断提高,云计算企业如何准确把握行业投资机会?
河南用户提问:节能环保资金缺乏,企业承受能力有限,电力企业如何突破瓶颈?
近年来,随着城市发展逻辑向绿色低碳方向深度转型,垃圾处理行业正在快速跳出传统的末端处置定位,逐步成长为串联资源循环利用、城市生态运维、低碳价值转化的关键枢纽型赛道,整个行业的发展逻辑正在发生系统性重构。
垃圾处理作为现代城市管理与环境保护的重要组成部分,是实现可持续发展不可或缺的关键环节。随着城市化进程的加速以及人们生活水平的提高,垃圾产生量不断增加,垃圾处理问题日益凸显。
垃圾处理是城市环境治理体系的核心兜底环节,也是支撑城市实现可持续运转的基础性产业。过去很长一段时间,行业的核心定位停留在“污染物末端消纳”的配套层面,功能边界相对清晰,价值维度也较为单一。近年来,随着城市发展逻辑向绿色低碳方向深度转型,垃圾处理行业正在快速跳出传统的末端处置定位,逐步成长为串联资源循环利用、城市生态运维、低碳价值转化的关键枢纽型赛道,整个行业的发展逻辑正在发生系统性重构。
当前垃圾处理行业最鲜明的特征,是服务边界的全面拓宽与运行逻辑的深度迭代。传统以填埋为主的单一处置模式已经基本退出主流应用场景,多元协同的处置体系在全国范围内基本建成,焚烧处置的主体地位持续巩固,厨余垃圾、建筑垃圾、危废等细分品类的专项处理能力也在持续补位,过去长期存在的“处置能力缺口”问题已经得到系统性缓解。
行业的运行重心正在从“能处理”向“处理好”快速过渡。早期项目普遍存在的重处置效率、轻环保管控的思路已经被彻底扭转,烟气排放、渗滤液处理、飞灰合规处置等环节的管控标准持续收紧,全流程的环保精细化运营成为所有市场主体的核心必修课。越来越多的运营方开始搭建全流程的智能化管控体系,对垃圾接收、处置运行、排放监测等环节实现动态追踪,彻底改变了过去粗放式的运营状态。
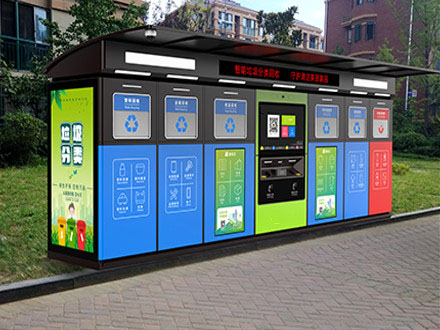
同时,垃圾分类的长期落地正在重塑整个行业的上游结构。前端的分类投放、分类收集、分类转运体系不断完善,不同品类垃圾的分流效率持续提升,这不仅大幅降低了末端处置的压力,也为后续的资源循环利用创造了基础条件。行业不再是各个环节相互割裂的分散状态,越来越多的市场主体开始打通从前端分类回收、中端转运分拣到末端处置利用的全链条服务,为城市提供一体化的垃圾综合治理解决方案。
根据中研普华产业研究院发布的《2026-2030年中国垃圾处理行业市场全景调研与发展前景预测报告》显示:
垃圾处理领域的整体市场容量正处于快速增长通道,根据数据显示,2024年我国生活垃圾清运量为25961万吨。支撑行业扩容的核心动力早已不再是单纯的处置能力新建,而是来自存量项目的提质改造、细分品类处理需求的释放,以及城市环境综合服务的需求延伸。

过去以填埋场新建为核心的增量建设时代已经结束,取而代之的是存量焚烧项目的提标改造、厨余垃圾处理设施的补点建设、建筑垃圾资源化利用项目的批量落地,以及覆盖城乡的垃圾收运体系的持续完善。
市场层面的集中度提升趋势十分显著,头部运营主体凭借长期积累的项目运营经验、成本管控能力和合规管理体系,在大型垃圾焚烧处置、区域性环境综合治理等项目中占据明显优势,行业资源持续向具备全链条服务能力的头部企业聚集。而大量中小市场主体则在细分区域、细分品类中寻找生存空间,聚焦县域垃圾处理、特定品类废弃物资源化利用等垂直场景,形成了分层有序的竞争格局。
行业的价值结构正在发生明显优化,过去单纯依靠处置服务费的单一盈利模式已经逐步被打破。垃圾焚烧产生的热能利用、分类后可回收物的资源化再生、有机垃圾处理后的生物产品利用等增值板块的贡献占比持续提升,低碳价值转化的通道也在逐步打通,整个行业的收益来源从单一的公共财政付费,转向“基础服务收益+资源循环收益+低碳衍生收益”的多元结构,行业的自我造血能力持续增强。
展望未来,垃圾处理行业的长期成长空间依然广阔,行业的发展将围绕“循环深化、场景延伸、价值共生”三大方向持续演进,彻底摆脱传统“环境负担消纳者”的身份,成长为城市绿色循环经济的核心支撑节点。
全链条的资源循环利用深度升级。未来的垃圾处理设施将不再是单纯的“消纳终端”,而是城市的“资源转化工厂”,尽可能最大化挖掘废弃物中的可利用价值,让进入末端最终处置的垃圾量持续降低。不同品类的垃圾将在对应的处理链路中实现最大化的资源再生,从过去的“处置优先”转向“循环优先”,推动整个城市的废弃物代谢体系向近零填埋、高度循环的方向演进。
服务场景的持续向外延伸。垃圾处理行业将进一步打破与其他城市环境服务的边界,从单一的垃圾处置服务,向覆盖城乡全域的环境综合运维服务延伸,联动环卫保洁、再生资源回收、人居环境提升等多个板块,为城市提供一体化的全域环境解决方案。过去孤立分布的垃圾处理设施,也将逐步向开放型的生态环保教育基地转型,成为连接公众与绿色生活的公共文化空间,彻底改变传统邻避设施的负面属性。
低碳价值的深度开发将成为行业新的增长极。垃圾处理是城市减碳的核心场景之一,未来行业将在甲烷减排、能源替代、材料循环等维度持续释放低碳价值,相关的价值转化路径将持续打通,为行业带来全新的收益增量。这也将推动行业的技术迭代进一步加速,更多低能耗、高循环、低碳排的新工艺、新装备将得到大规模落地应用,带动整个行业的技术水平迈上新的台阶。
综上所述,垃圾处理行业已经彻底走过了补能力、铺规模的粗放发展阶段,进入了以提质增效、价值深挖为核心的高质量发展周期。它不再是城市环境治理体系中被动的末端配套,而是正在成为串联城市资源循环、支撑低碳转型、提升人居环境品质的核心枢纽型产业。
随着城市绿色发展的要求持续升级,行业将在全链条循环化、服务综合化、价值多元化的方向上持续深耕,最终实现环境效益、资源效益与经济效益的多重统一,为城市的长期可持续运转构建更稳固的绿色底座。
中研普华通过对市场海量的数据进行采集、整理、加工、分析、传递,为客户提供一揽子信息解决方案和咨询服务,最大限度地帮助客户降低投资风险与经营成本,把握投资机遇,提高企业竞争力。想要了解更多最新的专业分析请点击中研普华产业研究院的《2026-2030年中国垃圾处理行业市场全景调研与发展前景预测报告》。
3000+细分行业研究报告500+专家研究员决策智囊库1000000+行业数据洞察市场365+全球热点每日决策内参